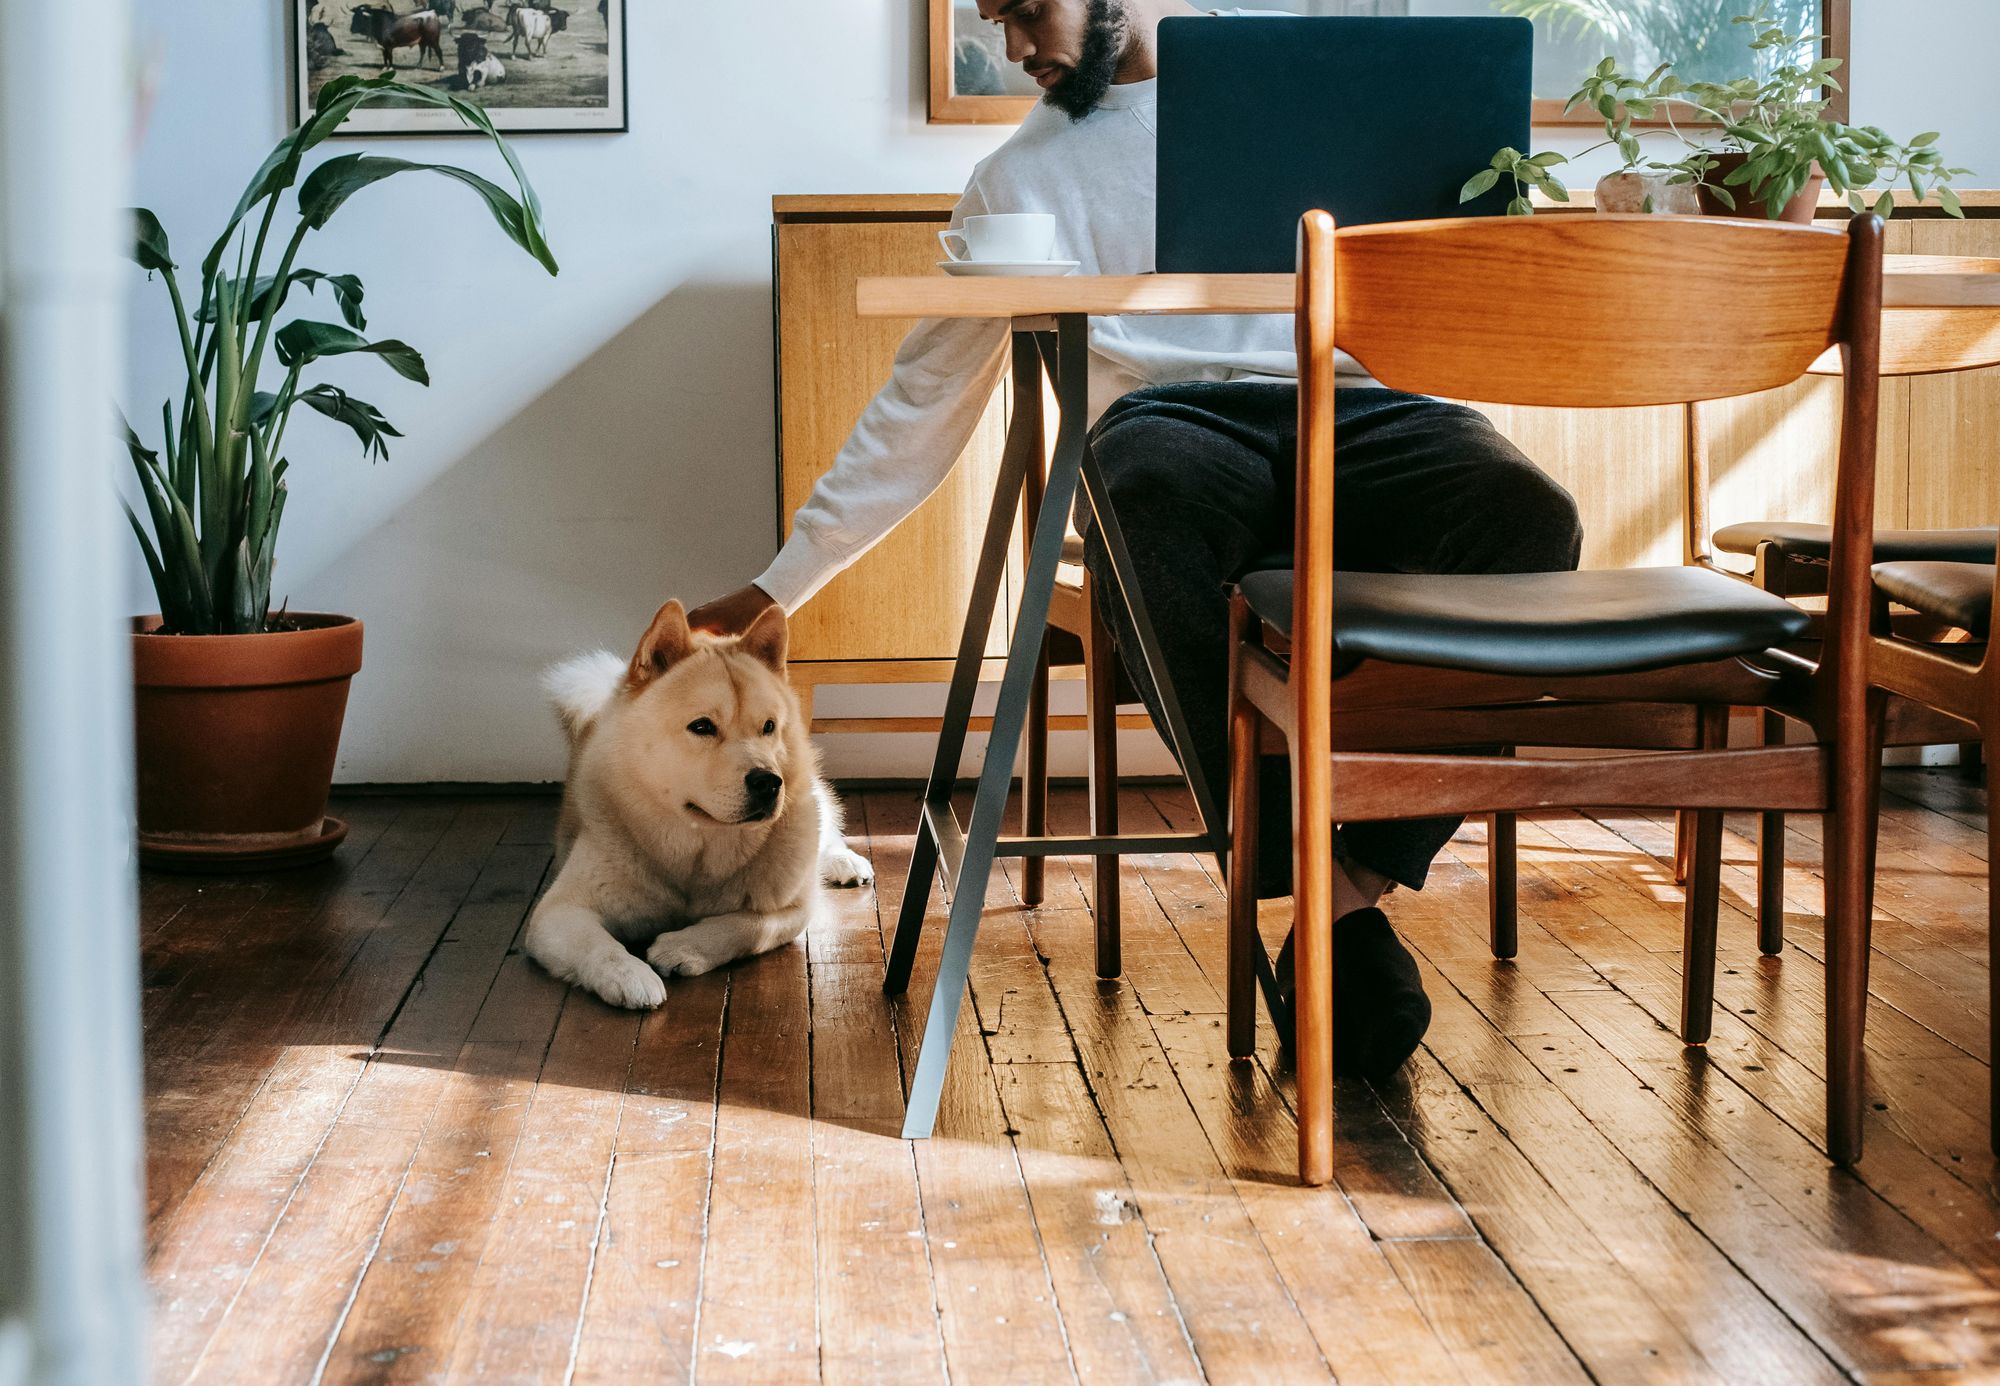
Voor veel ondernemers is het inmiddels heel normaal: je werkt thuis of op kantoor, en je hond ligt ergens in de buurt. Onder je bureau, op een kleedje, of strategisch precies in de looproute. Hij is er de hele dag bij, hoort bij je routine en maakt je werkdag net wat leuker. Een soort collega, maar dan zonder vergaderingen en met een stuk betere energie. Dus waarom zou je hem niet gewoon op de zaak kunnen zetten?
Het idee klinkt aantrekkelijk, maar fiscaal gezien ligt dit een stuk minder eenvoudig. Waar jij een trouwe kantoorbuddy ziet, ziet de Belastingdienst vooral een privé-uitgave. Het gaat in de meeste gevallen mis bij de aantoonbare zakelijke functie. Een hond heeft deze helaas vaak. Want hoe fijn het ook is dat je hond voor rust zorgt, dat hij gezellig is tijdens je werkdag of dat hij een klantenmangneet is. Dat zijn allemaal voordelen voor jou als persoon, niet voor je onderneming. De Belastingdienst kijkt niet naar gevoel, maar naar noodzaak. Is de hond essentieel voor het draaien van je bedrijf? Zo niet, dan valt hij al snel in de categorie privé.
Dat betekent dat kosten zoals voer, dierenarts, aanschaf en training in principe niet aftrekbaar zijn. Zelfs niet als je hem elke dag meeneemt naar kantoor en alles keurig via je zakelijke rekening betaalt. Er moet een duidelijke zakelijke reden achter zitten en dit geldt alleen in specifieke situaties. Denk aan een beveiligingshond die een bedrijfsterrein bewaakt, of een werkhond met een specifieke functie. In dat soort situaties is de hond geen gezellige aanwezigheid, maar een functioneel onderdeel van je bedrijfsvoering.
Toch zie je dat veel ondernemers hier de mist in gaan. Ze redeneren dat hun hond er altijd is tijdens werk en dus zakelijk moet zijn. Maar aanwezigheid is geen argument. De Belastingdienst kijkt objectief: zou jouw bedrijf zonder deze hond (goed) kunnen functioneren? Als het antwoord 'nee' is, betekent dat het niet zakelijk is.
Twijfel je alsnog of jouw situatie anders ligt? Dan is er een simpele test die je kunt toepassen: zou je deze kosten ook maken als je geen bedrijf had? Als het antwoord 'ja' is, dan is de kans groot dat de Belastingdienst het ook als privé ziet.
De conclusie is vrij duidelijk. Een kantoorhond is geweldig voor je werkplezier en misschien zelfs voor je productiviteit, maar fiscaal gezien is hij in de meeste gevallen gewoon privé. Alleen als je hond een aantoonbare rol speelt binnen je onderneming, ontstaat er ruimte om kosten zakelijk te behandelen. Tot die tijd: geniet van je hond naast je bureau, maar laat hem buiten je boekhouding!